


9月16日,中国保险行业协会发布三份示范条款征求意见稿,覆盖短期医疗险、长期医疗险和城市定制型商业医疗保险(惠民保),面向社会公开征求意见。这是我国商业健康保险发展史上一次里程碑式的制度建设——商业医疗保险条款正从"各自为战"走向"有章可循"。
条款可读性是消费者保护在合同文本层面的直接体现,用字越常见、句式越简明、结构越清晰,消费者获取和理解保险责任、免责与理赔条件的门槛就越低,因信息不对称导致的误购与理赔预期落差也越小。本研究选取2023—2026年备案的2023份市场医疗险条款,与此次发布的一般商业医疗保险(短期)、一般商业医疗保险(长期)及城市定制型商业医疗保险三份示范草案进行比较。市场条款按PDF文件去重,其中城市定制型条款35份。参照许闲和林陈威(2022)的研究方法,从平均字频、句子平均字数和词均句法树高度三个维度衡量可读性,并转换为分数越高、可读性越好的百分制指标。
示范条款具有较好的可读性与引导作用
三类示范条款在各项指标上均优于相应市场样本的半数以上,原始指标的易读方向也均优于市场平均水平,表明其能够为医疗险条款提供较好的语言表达参照。从消费者保护角度看,更常见的用字、更简洁的句段和更清晰的表达,有助于降低消费者获取和理解合同信息的门槛。三类示范稿各有所长:《一般商业医疗保险(短期)示范条款》的句长优势较突出,《一般商业医疗保险(长期)示范条款》主要体现为用字优势,《城市定制型商业医疗保险示范条款》则在三个维度上均较为靠前(参见表1)。
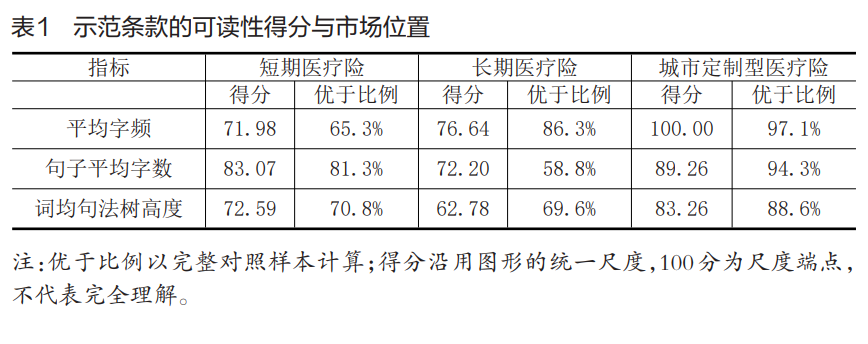
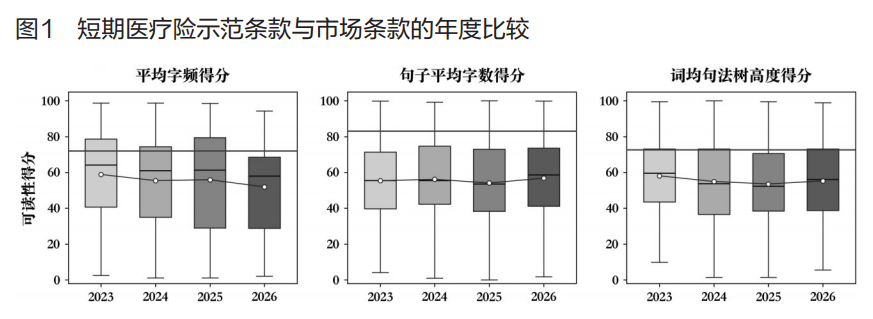
短期示范稿的句长优势较为稳定。其句长得分为83.07分,在完整短期样本中优于81.3%的条款;平均字频和句法指标分别优于65.3%和70.8%。图1显示,示范稿的句长与句法得分在各年度均处于市场中位数上方,说明其对近年产品同样具有示范价值。这种优势主要体现在减少单个句段需要承载的信息,而非单纯压缩整份合同的篇幅。
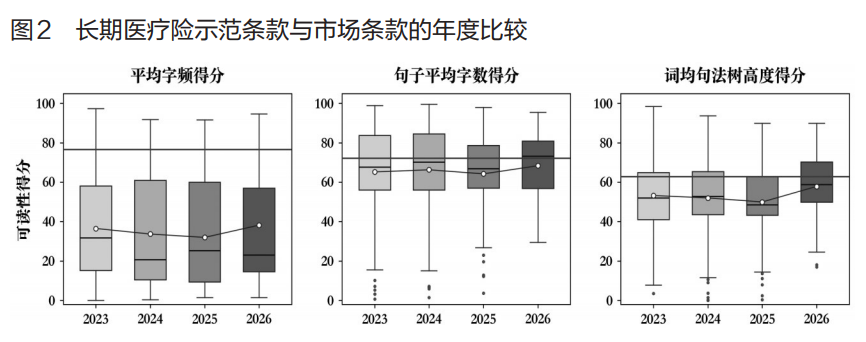
长期示范稿的用字优势更为明显。其平均字频得分为76.64分,在完整长期样本中优于86.3%的条款;句长和句法指标分别优于58.8%和69.6%。图2显示,示范稿的字频得分明显高于各年度市场中位数,句长得分则与市场分布存在较多重叠。总体而言,长期示范稿的可读性优势主要体现在用字更为常见,有助于降低消费者阅读条款时的文字理解门槛。
城市定制型示范稿的三项优势较为一致。在全部35份城市定制型条款中,示范稿的平均字频、句长和句法指标分别优于97.1%、94.3%和88.6%的文件。对于面向广泛人群的城市定制型产品,这种较为一致的语言优势,有利于为产品条款的通俗化提供共同参照。
可读性优势如何体现于条款表达
进一步,我们分别选取短期和长期医疗险的正文,比较示范稿如何通过拆分长句、信息分层、减少重复限定、简化专业表达以及明确行动主体,帮助消费者理解合同。
(一)长期医疗险:将调价时间独立列项,并解释起算点。市场节选在同一句中依次说明产品可调价、保证续保期间保费可能变化,以及首次调价和再次调价的时间限制。示范稿将“费率可能调整”保留在第5.1条,另以第5.3条“保险费率调整的时间”集中表达“首次不早于满3年、间隔不少于1年”,使读者能够按问题直接查找。该条还补充:“本保险的上市销售日期是指本保险最早可被购买的日期,不是本合同的生效日。”这有助于消费者区分产品上市时间与个人保单生效时间,减少对调价起算点的误解。
(二)短期医疗险:减少反复限定,理顺直接结算的条件。市场节选在一个句子中两次使用“对于”,并多次重复“直接结算”,读者需要跨过这些限定语才能找到“我们将与医院直接结算”的结果。示范稿将“申请并经同意”置于开头,随后说明责任范围内的医疗费用、免赔额抵扣和结算结果。就选取片段而言,市场表述为89个汉字,示范稿为58个汉字,两者都交代了这些基本要素。阅读优势来自减少重复、理顺条件与结果的关系。
(三)长期医疗险:用较日常的措辞解释专业判断标准。两段都围绕治疗当地的医疗标准作出说明。市场表述使用“普遍接受的医疗专业实践标准”“一致的项目”等较长的修饰结构,示范稿改用“通行的医疗标准”和直接的动词“符合”,使限定关系更容易辨认。该项文字从25个汉字减少到15个汉字,体现的是专业表达的简化。
此外,针对当前医疗险市场中责任名称不统一、保障参数分散、消费者难以横向比较,以及续保规范性不足与费率调整规则不够明晰等问题,示范条款亦作出了规范。在此安排下,消费者更容易明确区分保险期间,了解保障范围与期满后的保障连续性。
整体来看,对于保险公司而言,示范条款通过基础条目、选择条目和参考表述,提供了相对统一的合同结构。保险公司仍可设计不同的保障责任和服务组合,但需要更清楚地说明保障范围、给付条件和责任边界。这既保留了产品创新空间,也有助于减少同一事项在不同章节反复表述、口径不一的问题。对于消费者而言,能够按相近的顺序查找责任、免赔额、赔付比例、免责和理赔要求,减少投保时的理解偏差和理赔时的预期落差,更好保护消费者的合法权益。
(作者:许闲 复旦大学经济学院)

